希腊房产税新法案正式通过!转让税飙升至15%,投资人如何应对?
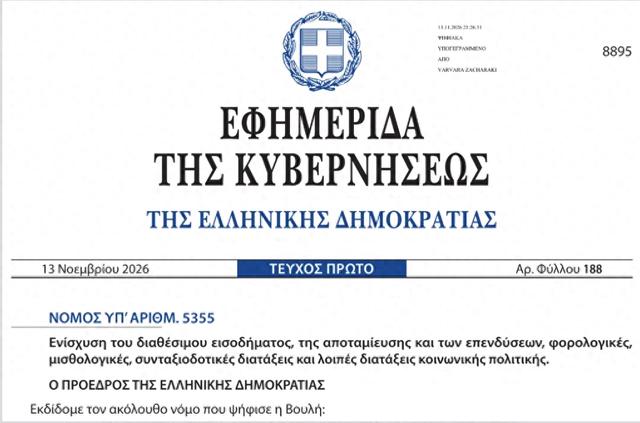
2026年11月13日,希腊议会正式通过房产税修正案,即第5355/2026号法律(Law 5355/2026)。
新规要求:自2027年7月1日起,非欧盟及欧洲经济区国家的自然人购买希腊住宅,房产转让税将从现行的3%上调至15%,符合法定免税条件的除外。
这不是一个小调整。以应税价值25万欧元的住宅为例,仅转让税多出3万欧元,再加上市政附加费,实际税率从3.09%跳到15.45%,整整翻了五倍。
这项新规的落地,意味着希腊房地产交易的税务成本将迎来一次颠覆性的变化。
对于原本打算通过购房来规划希腊居留身份的家庭来说,这绝对不是一个可以忽视的小调整。
新法生效后,买房要多交多少钱?
按照现行的希腊房产交易税制,购房需要缴纳3%的房产转让税,同时还要按照转让税额缴纳3%的地方附加税,因此实际税率为3.09%。
而根据《第5355/2026号法律》符合新规条件的个人购买住宅时,基础过户税率将从3%提高至15%,地方附加税仍然按照转让税额的3%计算,因此实际综合税率变为15.45%。
以两档常见预算为例:
- 应税价值25万欧元的房产
- 旧法(3.09%): 7,725 欧元
- 新规(15.45%): 38,625 欧元
- 税额直增:30,900 欧
- 应税价值80万欧元的房产
- 旧法(3.09%): 24,720 欧元
- 新规(15.45%): 123,600 欧元
- 税额直增:98,880 欧元
这还只是过户税这一项成本,并没有计算律师费、公证费、土地登记费用以及其他购房相关支出。
此次新规的落地对于原本按照固定预算规划黄金签证投资的家庭来说,未来需要重新评估的不只是房价本身,还包括整个购房流程的综合资金需求。
谁会被新规击中?关键看“税务居民身份”
新法规定:在纳税义务发生时,属于欧盟及欧洲经济区以外国家税务居民的自然人,购买希腊住宅适用15%新税率。欧洲经济区还包括冰岛、列支敦士登和挪威。
这里有一个极为关键的细节:法律判断的核心是购房人的“税务居民身份”,而不是国籍,也不是简单看希腊税号(AFM)登记在哪一个税务部门。
因此,我们不能简单地将受影响群体概括为“所有非欧盟国籍买家”。
举个例子:
- 如果你是中国税务居民(非欧盟税务居民)→ 买房适用15%;
- 如果你成为希腊税务居民(欧盟成员国及欧洲经济区税务居民)→ 仍适用3%转让税。
此外,新法案还设有豁免条款,符合第42条首套房免税资格的买家不受15%的影响。
但需要注意的是,黄金签证本身并不构成首套房免税资格。
时间节点落在最终合同,准备工作要提前
第52条第8款明确规定:新税率适用于2027年7月1日起订立的最终合同。
也就是说,2027年6月30日(含)之前签订最终合同,依然适用3%的旧税率。预合同、定金、预订协议,都不能直接等同于完成法律要求的最终买卖合同。
如果你已经锁定了希腊房产,切记不要把所有的流程全部压在2027年6月底。
由于海外购房涉及产权核查、税务证明开具、银行付款安排以及公证处预约排期,建议提前数周甚至数月启动,避免因文件补交或审批延误导致错失旧税率窗口。
希腊黄金签证投资人,未来该如何重新规划?
新规落地,给不同阶段的投资人带来了不一样的影响:
- 对于尚未购房、计划冲刺黄金签证的申请人:
必须立刻盘点时间表。若希望享受3%的旧税率,务必加速推进房源甄选与产权调查,确保在2027年6月30日前完成最终合同签署。
- 对于已经持有黄金签证、准备继续加仓的投资人:
需要先明确自身的税务居民归属。若考虑转为希腊税务居民,应综合权衡全球收入申报及整体税务成本,再决定长期的资产配置策略。
- 对于仍在观望的投资人:
必须将大幅增加的税费成本纳入整体投资考虑范畴,15.45%的综合过户税将成为一笔不可忽视的重大前期开支。
希腊黄金签证的核心价值,在于通过符合政策的投资获得长远身份规划。但在重大税务调整面前,每一位投资人都需要重新计算,让资金效用最大化。
评论 共 0 条 · 0.19s